Comment préparer un contrôle de service fait FSE+ ?
Ce que vérifie l'auditeur lors d'un contrôle de service fait FSE+, dans quel ordre, et comment préparer votre dossier avant sa venue. Décryptage terrain.
Un contrôle de service fait (CSF) ne s’improvise pas la veille. Pourtant, la majorité des porteurs que nous accompagnons le découvrent au moment où le courrier de convocation arrive. La bonne nouvelle : ce que l’auditeur vérifie suit une logique précise, documentée, reproductible. La moins bonne : cette logique n’est jamais expliquée aux porteurs avant le contrôle. C’est exactement ce que cet article corrige.
Nous réalisons des CSF pour des autorités de gestion (AG) et nous défendons des porteurs face à des CSF effectués par d’autres cabinets. Cette double position nous donne une lecture que peu de praticiens peuvent offrir : nous savons ce que l’auditeur cherche parce que nous sommes parfois cet auditeur.
Qu’est-ce qu’un contrôle de service fait et pourquoi il vous concerne
Le contrôle de service fait est la vérification formelle que les dépenses déclarées dans votre bilan FSE+ correspondent à des réalisations effectives, éligibles, et correctement justifiées. Il peut être documentaire (sur pièces) ou sur place (dans vos locaux). Il est systématique pour les opérations dépassant certains seuils et aléatoire en dessous.
Pour une association dont le FSE+ représente 30 à 60 % du budget d’une activité, un CSF mal préparé peut déboucher sur un reversement partiel ou total. Ce n’est pas une hypothèse d’école : nous voyons régulièrement des structures contraintes de rembourser des sommes significatives non pas parce que leurs dépenses étaient illégitimes, mais parce que leur justification était incomplète ou mal présentée.
La distinction fondamentale à intégrer dès maintenant : éligible ne signifie pas éligible-déclarable. Une dépense peut être parfaitement légitime au regard de votre activité et de votre convention, et pourtant être rejetée en CSF faute de pièce justificative conforme. L’auditeur ne juge pas votre bonne foi. Il vérifie la traçabilité.
Ce que l’auditeur vérifie, dans quel ordre
L’auditeur suit un protocole. Il ne part pas à l’aventure dans vos archives. Comprendre ce protocole, c’est comprendre comment préparer votre dossier.
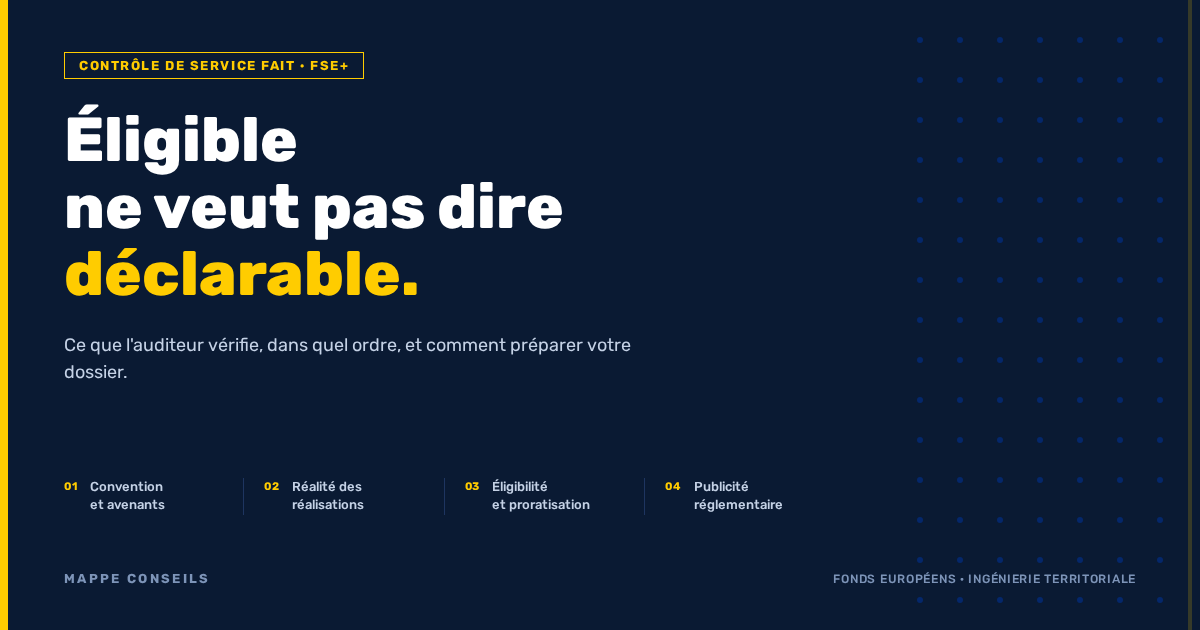
Premier niveau : la conformité de la convention et du plan de financement
Avant d’ouvrir une seule pièce justificative, l’auditeur s’assure que votre convention est en vigueur, que les avenants éventuels ont été signés dans les délais, et que le plan de financement déclaré correspond au plan validé. Un avenant non signé, une modification de plan non formalisée : ce sont des anomalies de premier niveau qui peuvent bloquer l’ensemble du contrôle.
Ce que vous préparez : la convention signée, tous les avenants dans l’ordre chronologique, le plan de financement tel qu’il figure dans votre dernier avenant validé.
Deuxième niveau : la réalité des réalisations
L’auditeur vérifie que ce que vous avez déclaré avoir fait a bien été fait. Pour une action de formation, il cherchera les feuilles de présence signées, les programmes, les attestations de formation, les preuves de qualification du formateur. Pour un poste de coordination, il cherchera les fiches de poste, les bulletins de salaire, les feuilles de temps si votre convention l’exige.
C’est ici que la notion de traçabilité des réalisations devient centrale. Il ne suffit pas d’avoir fait. Il faut avoir documenté que vous avez fait, au moment où vous avez fait. Une feuille de présence reconstituée a posteriori se détecte. Un tableau de suivi créé la semaine avant le CSF aussi.
Ce que vous préparez : l’ensemble des preuves de réalisation classées par action ou par poste de dépense, dans l’ordre de votre bilan.
Troisième niveau : l’éligibilité et la déclarabilité des dépenses
C’est le niveau le plus technique et le plus générateur de litiges. L’auditeur vérifie que chaque dépense déclarée :
- entre dans les catégories éligibles définies par votre convention et par le règlement applicable,
- est justifiée par une pièce comptable conforme (facture acquittée, bulletin de salaire, relevé bancaire),
- est imputable à l’opération cofinancée (et non à une autre activité de votre structure),
- respecte les règles de proratisation si la dépense est partagée entre plusieurs activités.
La proratisation est souvent le point de friction le plus fort. Si un salarié consacre 60 % de son temps à l’opération FSE+ et 40 % à d’autres missions, vous ne pouvez déclarer que 60 % de son coût. L’auditeur vérifiera que cette clé de répartition est documentée, cohérente, et appliquée de façon constante sur toute la période.
Ce que vous préparez : le tableau de correspondance entre chaque ligne de votre bilan et la pièce justificative associée, avec la clé de proratisation appliquée et son fondement.
Quatrième niveau : le respect des règles de publicité et de non-discrimination
Moins redouté mais réel : l’auditeur vérifie que vous avez respecté les obligations de publicité (mention du cofinancement FSE+ sur vos supports de communication, logo UE si requis) et, pour certaines opérations, les règles d’égalité de traitement et de non-discrimination dans la sélection des bénéficiaires.
Ce que vous préparez : les supports de communication produits pendant l’opération, avec les mentions réglementaires visibles.
Les trois erreurs qui reviennent systématiquement
Nous les voyons dans presque tous les dossiers que nous reprenons en défense. Elles ne sont pas le signe d’une mauvaise gestion : elles sont le signe que personne n’a expliqué les règles du jeu au porteur au bon moment.
Erreur 1 : confondre éligible et éligible-déclarable. Une dépense est éligible si elle entre dans le périmètre de l’opération. Elle est déclarable si elle est justifiée par une pièce conforme, imputable à l’opération, et proratisée correctement. Des dépenses éligibles non déclarables sont rejetées. Des dépenses déclarables mais non éligibles aussi. La distinction est technique, pas intuitive.
Erreur 2 : les feuilles de temps absentes ou lacunaires. Pour tout poste de personnel dont le temps n’est pas intégralement dédié à l’opération, les feuilles de temps sont obligatoires. Leur absence ou leur caractère incomplet est l’un des premiers motifs de rejet. Elles doivent être signées par le salarié et le responsable hiérarchique, et conservées avec les bulletins de salaire correspondants.
Erreur 3 : le bilan déposé sans relecture croisée. Le bilan FSE+ est souvent rédigé par la personne qui a géré l’opération, sans regard extérieur. Or, l’auditeur lit le bilan avec les yeux du règlement, pas avec les yeux du porteur. Une relecture croisée avant dépôt, idéalement par quelqu’un qui connaît les critères du CSF, permet d’identifier les incohérences avant qu’elles soient relevées.
Comment organiser votre dossier avant la venue de l’auditeur
La préparation concrète d’un CSF se structure en quatre temps.
Temps 1 : reconstituer la cartographie du dossier. Listez toutes les dépenses déclarées dans votre bilan, poste par poste. Pour chaque poste, identifiez la pièce justificative attendue. Si la pièce manque, c’est maintenant qu’il faut le savoir, pas le jour du contrôle.
Temps 2 : vérifier la cohérence entre bilan et pièces. Chaque montant déclaré dans le bilan doit correspondre exactement au montant figurant sur la pièce justificative, après application de la clé de proratisation. Un écart, même de quelques euros, génère une question. Plusieurs écarts génèrent une suspicion.
Temps 3 : préparer un classement physique ou numérique ordonné. L’auditeur ne doit pas chercher. Si votre dossier est organisé dans l’ordre du bilan, avec des intercalaires clairs, le contrôle se passe mieux. Ce n’est pas de la cosmétique : un dossier bien organisé réduit le temps de contrôle et limite les questions de principe.
Temps 4 : désigner un interlocuteur unique pour le jour J. L’auditeur posera des questions. Il faut qu’une personne connaisse le dossier dans son intégralité et soit disponible pendant toute la durée du contrôle. Multiplier les interlocuteurs génère des réponses contradictoires. Des réponses contradictoires génèrent des demandes de clarification. Des demandes de clarification prolongent le contrôle.
Ce que vous pouvez contester, et comment
Un CSF n’est pas un verdict sans appel. Si l’auditeur relève des anomalies, vous disposez d’une procédure contradictoire avant que la décision de reversement soit formalisée. Cette procédure est votre droit. Elle doit être exercée avec méthode.
Les motifs de contestation les plus solides sont :
- une interprétation erronée du règlement par l’auditeur (par exemple, une dépense rejetée au motif d’une règle qui ne s’applique pas à votre type d’opération),
- une pièce justificative présente dans le dossier mais non vue par l’auditeur,
- une clé de proratisation contestée sans fondement réglementaire précis.
Les motifs de contestation les plus fragiles sont ceux qui reposent sur la bonne foi ou sur l’intention. L’auditeur ne juge pas l’intention. Il vérifie la conformité.
Si vous recevez un rapport de CSF avec des anomalies, ne répondez pas dans l’urgence. Lisez le rapport ligne par ligne, identifiez les fondements réglementaires cités, et construisez une réponse argumentée, pièce par pièce. Le délai de réponse contradictoire est court (souvent 15 à 30 jours selon les AG) : anticipez.
Tableau récapitulatif : ce que l’auditeur vérifie et ce que vous préparez
| Niveau de vérification | Ce que l’auditeur cherche | Ce que vous préparez |
|---|---|---|
| Convention et plan de financement | Conformité, avenants signés | Convention + avenants dans l’ordre |
| Réalité des réalisations | Preuves de réalisation datées | Feuilles de présence, programmes, attestations |
| Éligibilité et déclarabilité | Pièces comptables conformes, proratisation | Tableau bilan / pièces, clés de répartition |
| Publicité et non-discrimination | Mentions FSE+, logos UE | Supports de communication produits |
| Cohérence globale | Absence de contradiction entre documents | Relecture croisée avant dépôt |
FAQ
Q : Quelle est la différence entre un CSF documentaire et un CSF sur place ?
R : Un contrôle de service fait documentaire se déroule à distance : l’auditeur vous demande de lui transmettre les pièces justificatives par voie dématérialisée ou par courrier. Un contrôle sur place implique la venue de l’auditeur dans vos locaux. Les deux suivent le même protocole de vérification. La différence principale est logistique : le contrôle sur place permet à l’auditeur de poser des questions en temps réel et de demander des pièces complémentaires immédiatement. La préparation est identique dans les deux cas.
Q : Peut-on déposer des pièces justificatives complémentaires après le contrôle ?
R : Oui, dans le cadre de la procédure contradictoire qui suit le rapport de contrôle. Si l’auditeur a relevé une anomalie liée à une pièce manquante et que cette pièce existe, vous pouvez la produire dans votre réponse contradictoire. En revanche, une pièce produite après le contrôle sera examinée avec attention : l’auditeur vérifiera qu’elle est authentique et qu’elle correspond bien à la période de l’opération. Produire une pièce reconstituée a posteriori est une erreur grave.
Q : Que faire si l’instructeur a changé plusieurs fois et que les consignes ont varié ?
R : C’est une situation fréquente et légitime à documenter. Si vous avez reçu des instructions contradictoires de différents instructeurs successifs, conservez les échanges écrits (courriels, comptes rendus de réunion). Ces éléments peuvent constituer un argument dans votre réponse contradictoire si une dépense est rejetée sur la base d’une interprétation différente de celle qui vous avait été communiquée. La traçabilité des échanges avec l’AG est aussi importante que la traçabilité de vos dépenses.
Q : Les coûts simplifiés (forfaits, taux horaires standardisés) sont-ils moins risqués en CSF ?
R : En partie, oui. Les options de coûts simplifiés (OCS) réduisent la charge de justification des dépenses réelles en les remplaçant par des montants forfaitaires ou des taux standardisés définis dans la convention. Mais elles ne suppriment pas le contrôle : l’auditeur vérifie que les réalisations qui déclenchent le forfait ont bien eu lieu (par exemple, le nombre de participants à une formation, le nombre d’heures dispensées). La preuve de réalisation reste obligatoire, même en OCS.
Q : À quel moment faut-il commencer à préparer le CSF ?
R : Dès le premier jour de l’opération. La préparation d’un CSF n’est pas une activité de fin de projet : c’est une discipline de gestion continue. Chaque dépense engagée doit être documentée au moment où elle est engagée. Chaque réalisation doit être tracée au moment où elle se produit. Une association qui attend la notification du contrôle pour organiser ses pièces se retrouve à reconstituer 18 ou 24 mois d’activité en quelques semaines. C’est là que les erreurs se glissent.
Pour aller plus loin
Si votre bilan FSE+ approche ou si vous venez de recevoir un courrier de contrôle, une lecture attentive du guide des procédures de votre autorité de gestion est le premier réflexe. Pour les opérations cofinancées par le FSE+, la DGEFP publie des ressources méthodologiques accessibles sur travail-emploi.gouv.fr. Le règlement (UE) 2021/1057 et le règlement (UE) 2021/1060 (dit CPR) constituent le cadre réglementaire de référence pour la programmation en cours : ils sont consultables sur EUR-Lex.
Si vous souhaitez faire relire votre bilan avant dépôt ou comprendre les anomalies relevées dans un rapport de CSF, c’est précisément le type de mission que nous menons chez MAPPE Conseils.
Questions fréquentes
Quelle est la différence entre un CSF documentaire et un CSF sur place ?
Un contrôle de service fait documentaire se déroule à distance : l'auditeur vous demande de lui transmettre les pièces justificatives par voie dématérialisée ou par courrier. Un contrôle sur place implique la venue de l'auditeur dans vos locaux. Les deux suivent le même protocole de vérification. La différence principale est logistique : le contrôle sur place permet à l'auditeur de poser des questions en temps réel et de demander des pièces complémentaires immédiatement. La préparation est identique dans les deux cas.
Peut-on déposer des pièces justificatives complémentaires après le contrôle ?
Oui, dans le cadre de la procédure contradictoire qui suit le rapport de contrôle. Si l'auditeur a relevé une anomalie liée à une pièce manquante et que cette pièce existe, vous pouvez la produire dans votre réponse contradictoire. En revanche, une pièce produite après le contrôle sera examinée avec attention : l'auditeur vérifiera qu'elle est authentique et qu'elle correspond bien à la période de l'opération. Produire une pièce reconstituée a posteriori est une erreur grave.
Que faire si l'instructeur a changé plusieurs fois et que les consignes ont varié ?
C'est une situation fréquente et légitime à documenter. Si vous avez reçu des instructions contradictoires de différents instructeurs successifs, conservez les échanges écrits (courriels, comptes rendus de réunion). Ces éléments peuvent constituer un argument dans votre réponse contradictoire si une dépense est rejetée sur la base d'une interprétation différente de celle qui vous avait été communiquée. La traçabilité des échanges avec l'AG est aussi importante que la traçabilité de vos dépenses.
Les coûts simplifiés sont-ils moins risqués en contrôle de service fait ?
En partie, oui. Les options de coûts simplifiés réduisent la charge de justification des dépenses réelles en les remplaçant par des montants forfaitaires ou des taux standardisés définis dans la convention. Mais elles ne suppriment pas le contrôle : l'auditeur vérifie que les réalisations qui déclenchent le forfait ont bien eu lieu. La preuve de réalisation reste obligatoire, même en coûts simplifiés.
À quel moment faut-il commencer à préparer le contrôle de service fait ?
Dès le premier jour de l'opération. La préparation d'un CSF n'est pas une activité de fin de projet : c'est une discipline de gestion continue. Chaque dépense engagée doit être documentée au moment où elle est engagée. Chaque réalisation doit être tracée au moment où elle se produit. Une association qui attend la notification du contrôle pour organiser ses pièces se retrouve à reconstituer 18 ou 24 mois d'activité en quelques semaines.