Commande publique et fonds européens : ce que l'auditeur vérifie
Une irrégularité de procédure suffit à déclencher une correction financière, même si la dépense est réelle. Ce que l'auditeur contrôle en CSF sur vos marchés cofinancés.
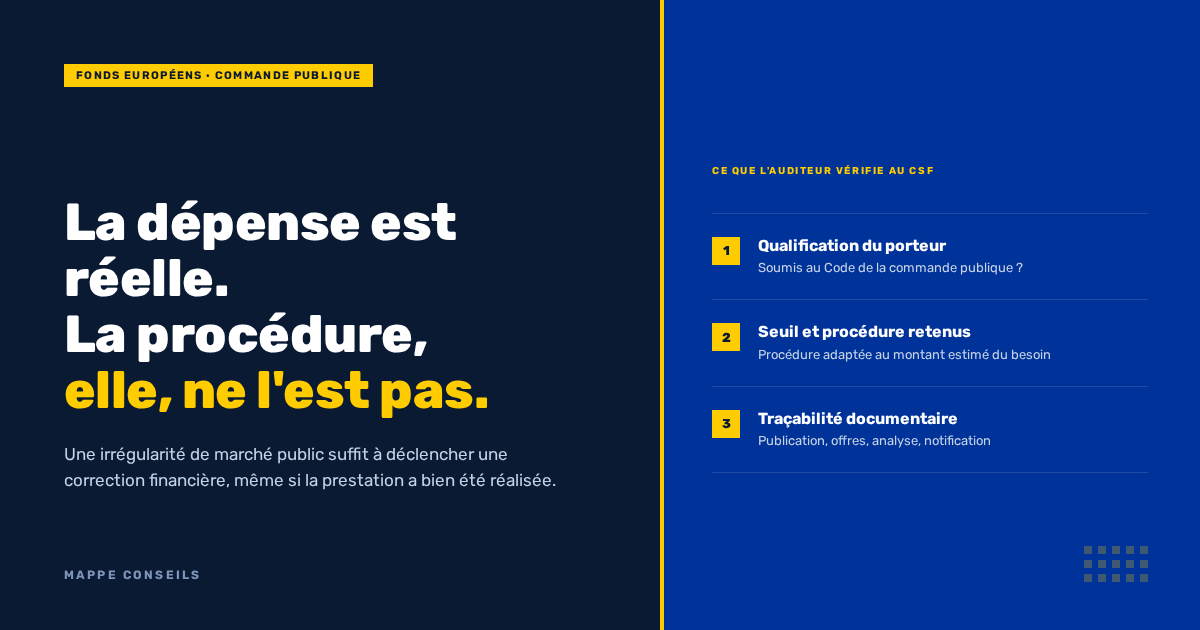
Une dépense réelle, justifiée, utile au projet, et pourtant rejetée. Ce scénario n’est pas théorique. Il se produit chaque fois qu’une procédure de marché public est irrégulière sur une opération cofinancée. En matière de fonds européens, la réalité de la dépense ne suffit pas : la régularité de la procédure qui l’a générée est une condition d’éligibilité à part entière. C’est l’un des angles les plus sous-estimés par les communautés de communes et les agglomérations qui portent des projets FEDER ou FSE+.
Le contrôle de service fait (CSF) ne se limite pas à vérifier que les factures correspondent à des prestations réelles. L’auditeur examine aussi la chaîne de la commande publique, de l’estimation du besoin jusqu’à la notification du marché. Et les corrections financières qui en découlent sont calculées selon des barèmes fixes, indépendamment du préjudice réel subi par le programme.
Pourquoi la régularité de la procédure conditionne l’éligibilité de la dépense
Le droit de la commande publique et le droit des fonds européens ne sont pas deux univers parallèles. Ils se superposent sur chaque opération cofinancée impliquant l’achat de fournitures, de services ou de travaux déclarés au réel. Un porteur soumis au Code de la commande publique (une communauté de communes l’est, par définition) doit respecter les règles de mise en concurrence applicables à chaque achat, quelle que soit la source de financement.
Ce que le règlement (UE) 2021/1060 (dit CPR, Common Provisions Regulation) formalise, c’est la traçabilité de l’irrégularité : le règlement impose aux autorités de gestion de documenter la nature de l’irrégularité constatée, les dispositions enfreintes (droit de l’Union et droit national), et les conséquences financières qui en résultent. Autrement dit, une irrégularité de commande publique n’est pas un simple manquement administratif : elle devient une irrégularité au sens du règlement européen, avec toutes les conséquences qui s’ensuivent.
Le Guide des Procédures DGEFP (novembre 2025) est explicite sur ce point : les conditions de recours à un marché sans publicité ni mise en concurrence doivent s’interpréter strictement. À défaut, le marché est entaché d’une nullité que le juge est tenu de soulever d’office. Les cas limitatifs dans lesquels de tels marchés peuvent être passés sont précisés aux articles R. 2122-1 à R. 2122-11 du Code de la commande publique.
Pour une communauté de communes sans ingénierie juridique dédiée, cette superposition de normes est un terrain miné. Le réflexe habituel : “on a fait comme d’habitude” ne suffit pas dès lors qu’un cofinancement européen est en jeu.
Ce que l’auditeur examine concrètement lors d’un CSF
Lors d’un contrôle de service fait sur une opération cofinancée, l’auditeur ne se contente pas de rapprocher factures et relevés de dépenses. Sur le volet commande publique, le contrôle porte sur plusieurs niveaux.
La qualification du porteur. L’auditeur vérifie d’abord si le porteur est soumis au Code de la commande publique. Pour une communauté de communes ou une agglomération, la réponse est toujours oui. Pour une association ou un organisme de formation, cela dépend de critères précis (financement public majoritaire, contrôle public). Cette qualification conditionne l’ensemble du contrôle qui suit.
Le seuil applicable et la procédure retenue. Chaque achat est examiné à l’aune du seuil en vigueur au moment de sa passation. L’auditeur vérifie que la procédure retenue (marché à procédure adaptée, appel d’offres ouvert, procédure négociée, etc.) correspond bien au montant estimé du besoin et non au montant de la facture finale.
La traçabilité de la mise en concurrence. L’auditeur demande les pièces constitutives du marché : avis de publicité, règlement de consultation, offres reçues, rapport d’analyse des offres, notification. L’absence de l’une de ces pièces peut suffire à qualifier une irrégularité, même si la prestation a bien été réalisée.
Le recours aux marchés sans publicité. C’est le point le plus sensible. Un porteur qui a passé un marché de gré à gré en invoquant l’urgence ou la spécificité de la prestation doit pouvoir en justifier la base légale précise. Le Guide des Procédures DGEFP rappelle que les cas de recours à ces marchés sont limitatifs (articles R. 2122-1 à R. 2122-11 du Code de la commande publique) et que leur interprétation doit être stricte.
Le Guide des Procédures DGEFP (novembre 2025) précise également que lorsque les achats sont couverts par un taux forfaitaire (option de coûts simplifiés), la mise en concurrence ne sera pas vérifiée lors du contrôle de service fait. C’est un point structurant : le recours aux coûts simplifiés neutralise ce risque sur les dépenses qu’il couvre.
Les barèmes de correction financière : une mécanique à connaître
Lorsqu’une irrégularité de commande publique est constatée, la correction financière n’est pas calculée au cas par cas selon le préjudice réel. Elle est déterminée selon les barèmes fixés par la décision de la Commission européenne du 14 mai 2019 (n° C(2019) 3452).
Ces barèmes sont forfaitaires et progressifs selon la gravité de l’irrégularité. Quelques exemples de logique de correction (sans citer des taux précis qui nécessiteraient une vérification dans la décision elle-même) :
- L’absence totale de mise en concurrence sur un marché qui l’exigeait entraîne les corrections les plus élevées.
- Une publicité insuffisante ou un délai de réception des offres trop court génère des corrections intermédiaires.
- Des critères d’attribution non conformes ou appliqués de manière discriminatoire sont également sanctionnés.
La logique est celle d’une sanction dissuasive, pas d’une indemnisation du programme. Ce que cela signifie concrètement pour un porteur : une irrégularité sur un marché peut entraîner une correction sur l’ensemble des dépenses liées à ce marché, voire sur une fraction plus large de l’opération selon la méthode retenue par l’autorité de gestion.
Pour une communauté de communes qui porte une opération FEDER de plusieurs centaines de milliers d’euros, une correction de 25 % sur le volet travaux peut représenter une somme significative et un retour arrière difficile à expliquer à l’assemblée délibérante.
Ce que le gestionnaire vérifie dès l’instruction (et pourquoi c’est votre première ligne de défense)
Le contrôle de service fait n’est pas le premier moment où la commande publique est examinée. Le Guide des Procédures DGEFP (novembre 2025) détaille les vérifications que le gestionnaire doit opérer dès l’instruction du dossier.
Lorsque le projet implique l’achat de fournitures ou de services déclarés au réel et que le prestataire est déjà sélectionné, le gestionnaire vérifie si le porteur est soumis à la réglementation relative à la commande publique et si les procédures d’achat ont été respectées. À cet effet, il remplit une check-list “marchés publics” disponible dans l’aide de Ma Démarche FSE+, qui doit figurer dans les pièces jointes du dossier.
Cette check-list n’est pas une formalité. Elle constitue la trace documentaire sur laquelle l’auditeur s’appuiera lors du CSF. Un dossier instruit avec une check-list complète et cohérente est un dossier qui résiste mieux au contrôle.
Lorsque le prestataire n’est pas encore sélectionné au moment de l’instruction, le gestionnaire doit s’assurer que le porteur est suffisamment informé des règles de la commande publique. C’est le moment idéal pour sécuriser la procédure, avant que les actes soient posés, pas après.
Pour une communauté de communes sans juriste marchés publics dédié, cette phase d’instruction est souvent traitée trop rapidement. L’élu veut savoir si l’enveloppe est acquise. Le service veut clore le dossier. Et la question de la procédure de marché passe au second plan, jusqu’au CSF.
La sécurisation en amont : une alternative à la défense en aval
Notre activité couvre simultanément la prestation de CSF pour des autorités de gestion et l’accompagnement de porteurs face à des CSF effectués par d’autres cabinets. Ce double positionnement nous permet d’observer les mêmes erreurs des deux côtés de la table.
La plus fréquente sur le volet commande publique : le porteur a passé ses marchés sans se demander si les règles applicables en droit interne suffisaient pour satisfaire aux exigences du cofinancement européen. La réponse est souvent non ; non pas parce que les règles sont différentes, mais parce que le niveau de traçabilité documentaire exigé par l’auditeur est supérieur à ce que la pratique habituelle de la collectivité produit.
La sécurisation en amont repose sur trois principes simples.
Anticiper la vérification documentaire. Chaque achat lié à une opération cofinancée doit être documenté comme s’il allait être audité. Cela signifie conserver non seulement le marché signé, mais l’ensemble de la procédure : publication, offres reçues, analyse comparative, décision motivée.
Qualifier le besoin avant de choisir la procédure. L’estimation du besoin détermine le seuil applicable, qui détermine la procédure. Une sous-estimation volontaire ou involontaire du besoin pour rester sous un seuil est une irrégularité en soi. L’auditeur peut requalifier le montant réel du besoin et appliquer la procédure qui aurait dû être suivie.
Utiliser les coûts simplifiés quand c’est possible. Sur les dépenses éligibles aux options de coûts simplifiés (taux forfaitaires, coûts unitaires, montants forfaitaires), le contrôle de la mise en concurrence est neutralisé lors du CSF. C’est une protection structurelle, pas un contournement : elle est prévue par les textes et validée par les autorités de gestion.
Tableau de synthèse : ce que l’auditeur vérifie selon le type d’achat
| Type d’achat | Soumis à mise en concurrence ? | Vérifié au CSF ? | Risque de correction |
|---|---|---|---|
| Fournitures / services déclarés au réel, porteur soumis CCP | Oui, selon seuils | Oui | Oui, barème C(2019) 3452 |
| Fournitures / services couverts par taux forfaitaire | Non applicable | Non | Non |
| Dépenses de tiers ou en nature | Oui, selon statut du tiers | Oui | Oui |
| Dépenses indirectes (FSE+/FTJ) | Non (coûts simplifiés obligatoires) | Non | Non |
| Marché sans publicité, cas limitatif justifié | Oui (justification stricte) | Oui | Oui si justification insuffisante |
FAQ
Q : Une communauté de communes peut-elle être dispensée des règles de mise en concurrence sur une opération cofinancée ?
R : Non. Une communauté de communes est un pouvoir adjudicateur soumis au Code de la commande publique, quelle que soit la source de financement. Le cofinancement européen n’ouvre aucune dérogation aux règles de mise en concurrence. Il ajoute au contraire une couche de vérification supplémentaire lors du contrôle de service fait. Les seules dépenses dispensées de vérification de mise en concurrence lors du CSF sont celles couvertes par des options de coûts simplifiés, conformément au Guide des Procédures DGEFP (novembre 2025).
Q : Que se passe-t-il si l’auditeur constate une irrégularité de procédure mais que la prestation a bien été réalisée ?
R : La réalité de la prestation ne neutralise pas l’irrégularité de procédure. Les corrections financières sont calculées selon les barèmes de la décision de la Commission européenne du 14 mai 2019 (n° C(2019) 3452), indépendamment du préjudice réel. Une procédure irrégulière sur un marché déclaré au réel peut entraîner une correction partielle ou totale des dépenses liées à ce marché, même si les travaux ou services ont été effectivement réalisés et payés.
Q : À quel moment faut-il sécuriser la procédure de marché sur une opération cofinancée ?
R : Le plus tôt possible, et idéalement avant la sélection du prestataire. Le Guide des Procédures DGEFP (novembre 2025) distingue deux situations : lorsque le prestataire est déjà sélectionné (le gestionnaire vérifie rétrospectivement la procédure et remplit la check-list marchés publics), et lorsqu’il ne l’est pas encore (le gestionnaire s’assure que le porteur est informé des règles applicables avant de lancer la procédure). La deuxième situation est de loin la plus favorable : elle permet de corriger le tir avant que les actes soient posés.
Q : Les dépenses de tiers ou en nature sont-elles soumises aux mêmes règles de mise en concurrence ?
R : Oui. Le Guide des Procédures DGEFP (novembre 2025) est explicite : les dépenses de tiers ou en nature obéissent aux mêmes règles que les dépenses directes acquittées par le bénéficiaire, y compris en matière de mise en concurrence le cas échéant. Le statut du tiers (soumis ou non au Code de la commande publique) détermine les obligations applicables.
Q : Le recours à un marché de gré à gré pour urgence est-il accepté par l’auditeur ?
R : Seulement si la base légale est précise et documentée. Les cas de recours à un marché sans publicité ni mise en concurrence sont limitatifs (articles R. 2122-1 à R. 2122-11 du Code de la commande publique) et doivent s’interpréter strictement, selon le Guide des Procédures DGEFP (novembre 2025). L’auditeur vérifiera que les conditions du cas invoqué étaient bien réunies au moment de la passation du marché, et que cette justification figure dans le dossier.
Questions fréquentes
Une communauté de communes peut-elle être dispensée des règles de mise en concurrence sur une opération cofinancée ?
Non. Une communauté de communes est un pouvoir adjudicateur soumis au Code de la commande publique, quelle que soit la source de financement. Le cofinancement européen n'ouvre aucune dérogation aux règles de mise en concurrence. Il ajoute au contraire une couche de vérification supplémentaire lors du contrôle de service fait. Les seules dépenses dispensées de vérification de mise en concurrence lors du CSF sont celles couvertes par des options de coûts simplifiés, conformément au Guide des Procédures DGEFP (novembre 2025).
Que se passe-t-il si l'auditeur constate une irrégularité de procédure mais que la prestation a bien été réalisée ?
La réalité de la prestation ne neutralise pas l'irrégularité de procédure. Les corrections financières sont calculées selon les barèmes de la décision de la Commission européenne du 14 mai 2019 (n° C(2019) 3452), indépendamment du préjudice réel. Une procédure irrégulière sur un marché déclaré au réel peut entraîner une correction partielle ou totale des dépenses liées à ce marché, même si les travaux ou services ont été effectivement réalisés et payés.
À quel moment faut-il sécuriser la procédure de marché sur une opération cofinancée ?
Le plus tôt possible, et idéalement avant la sélection du prestataire. Le Guide des Procédures DGEFP (novembre 2025) distingue deux situations : lorsque le prestataire est déjà sélectionné (le gestionnaire vérifie rétrospectivement la procédure et remplit la check-list marchés publics), et lorsqu'il ne l'est pas encore (le gestionnaire s'assure que le porteur est informé des règles applicables avant de lancer la procédure). La deuxième situation est de loin la plus favorable : elle permet de corriger le tir avant que les actes soient posés.
Les dépenses de tiers ou en nature sont-elles soumises aux mêmes règles de mise en concurrence ?
Oui. Le Guide des Procédures DGEFP (novembre 2025) est explicite : les dépenses de tiers ou en nature obéissent aux mêmes règles que les dépenses directes acquittées par le bénéficiaire, y compris en matière de mise en concurrence le cas échéant. Le statut du tiers (soumis ou non au Code de la commande publique) détermine les obligations applicables.
Le recours à un marché de gré à gré pour urgence est-il accepté par l'auditeur lors d'un CSF ?
Seulement si la base légale est précise et documentée. Les cas de recours à un marché sans publicité ni mise en concurrence sont limitatifs (articles R. 2122-1 à R. 2122-11 du Code de la commande publique) et doivent s'interpréter strictement, selon le Guide des Procédures DGEFP (novembre 2025). L'auditeur vérifiera que les conditions du cas invoqué étaient bien réunies au moment de la passation du marché, et que cette justification figure dans le dossier.